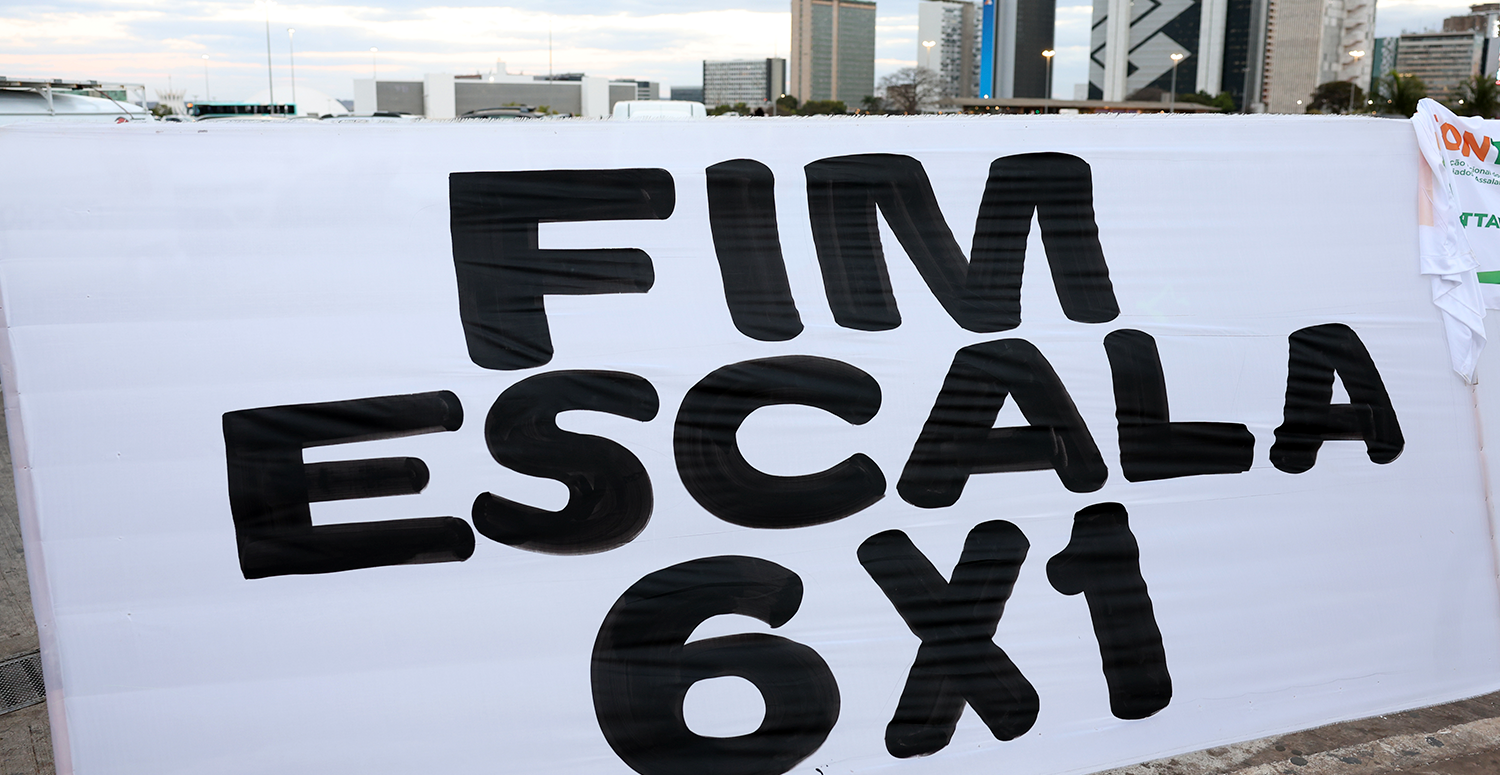
A importância da due diligence para evitar passivos ocultos em operações de compra evendas de empresas

Compradores interessados em ativos da CSN avaliam se a obrigação de investimento não cumprida no terminal Tecar, em Itaguaí, pode recair sobre o adquirente, com riscos de multa e alteração do prazo de concessão. O caso mostra como pendências regulatórias, muitas vezes invisíveis ao balanço, comprometem operações de M&A. É

A importância da due diligence para evitar passivos ocultos em operações de compra evendas de empresas

O mercado de fusões e aquisições voltou a discutir um problema recorrente, porém frequentemente subestimado: passivos regulatórios que acompanham o ativo, e não apenas o vendedor. Potenciais compradores de ativos de infraestrutura da CSN vêm avaliando um antigo impasse envolvendo o terminal de granéis sólidos Tecar, no porto de Itaguaí (RJ). Em 2015, a companhia obteve extensão do prazo de concessão até 2047 mediante o compromisso de investir mais de R$ 2 bilhões para ampliar a capacidade do terminal até as obras nunca foram executadas e, em documentos enviados ao governo, a própria CSN classificou o cronograma como inexequível. O episódio gerou dois processos sancionadores na Agência Nacional de Transportes Aquaviários, com resultados distintos, e hoje levanta uma dúvida concreta: essa obrigação pendente pode ser transferida a quem comprar o ativo, com risco de penalidade ou de revisão do prazo de concessão?

Esse cenário ilustra, com precisão, por que a due diligence não é uma formalidade burocrática, mas o meio que determina o preço real de uma operação. Uma auditoria jurídica, contábil e regulatória bem conduzida identifica obrigações contratuais não cumpridas, contingências administrativas, cláusulas de sucessão de responsabilidade e riscos de descumprimento de metas de investimento antes que se tornem passivo do comprador. Sem esse trabalho, o adquirente corre o risco de herdar multas, litígios e até a própria instabilidade do contrato de concessão, elementos capazes de anular a vantagem econômica esperada da aquisição.

Os benefícios de uma due diligence robusta vão além da simples mitigação de risco, de modo que ela fundamenta a precificação real do negócio, orienta a estrutura contratual de garantias, indenizações e cláusulas de saída, e dá segurança jurídica para a tomada de decisão em prazos de negociação frequentemente curtos. Também permite ao comprador negociar de forma mais assertiva, com dados concretos sobre o que está, de fato, adquirindo.

É nesse ponto que o acompanhamento de um escritório de advocacia especializado faz a diferença entre uma operação segura e um risco assumido às cegas. Mais do que revisar documentos, a assessoria jurídica qualificada antecipa riscos, dialoga com os órgãos reguladores envolvidos, avalia contingências administrativas e judiciais, e traduz achados técnicos em cláusulas contratuais efetivas de proteção. Em operações que envolvem ativos concedidos, regulados ou com histórico de pendências, essa expertise é o que separa uma aquisição bem-sucedida de um litígio futuro e de um passivo herdado sem aviso prévio.

Por Anderson Dantas, Advogado do Setor Societário e Sócio Fundador da Braga e Dantas.
Compartilhe:

Mais notícias

Fechou a empresa com dívidas? O STJ protegeu seus bens. Mas não de todas as dívidas.

O STJ decidiu em maio que fechar a empresa com dívidas, por si só, não basta para atingir os bens dos sócios. A notícia é boa, mas vale só para parte da conta. No Fisco, na Justiça do Trabalho e no aval que você assinou, a história é outra. E o próprio documento de encerramento pode virar prova contra quem o assina. Entenda onde está o risco e como encerrar uma operação sem levar a dívida para casa.

Leia mais »

Fim da escala 6×1: sair na frente pode proteger sua operação

O Senado aprovou o fim da escala 6×1, com redução gradual da jornada máxima semanal de 44 para 40 horas, sem corte de salário. Na primeira etapa, o teto passa a 42 horas, com dois dias de descanso remunerado por semana. A emenda ainda não foi promulgada, e é dela que começam a contar os dois meses para a primeira mudança. Para o empresário, o recado é começar agora: mapear jornadas, revisar contratos e convenções, ajustar sistemas de ponto e folha e simular as novas escalas, evitando passivos trabalhistas quando as regras entrarem em vigor.

Leia mais »

Empresa com dívida tributária pode distribuir lucro? O STF impôs critérios à multa

Durante décadas, uma regra de 1964 autorizou o fisco a multar em 50% a empresa que distribuísse lucros aos sócios enquanto mantivesse dívida tributária com a União. Ao concluir o julgamento da ADI 5.161, em 30 de setembro de 2026, o Supremo Tribunal Federal manteve a multa, mas fixou critérios objetivos para sua aplicação: ela só incide quando o débito está inscrito em dívida ativa, é exigível, não está garantido e a empresa não reservou bens suficientes para quitá-lo. Na prática, a companhia que separa recursos suficientes para pagar a dívida pode distribuir resultados sem risco de penalidade. A decisão redesenha o planejamento de dividendos de qualquer empresa com passivo fiscal em aberto.

Leia mais »

Mais postagens

4 de maio de 2026

Planejamento tributário abusivo em reestruturação societária Lucro Real/Lucro Presumido — responsabilização pessoal de sócios

5 de maio de 2026

STJ decide: recibo de compra e venda pode ser justo título para usucapião ordinária

5 de maio de 2026

Receita Federal inicia notificações de devedores contumazes

5 de maio de 2026

STJ autoriza uso do Serp-Jud para localizar bens de devedores em execuções civis

18 de maio de 2026

Vesting: o mecanismo que protege sua empresa de sócios que não entregam o que prometeram

18 de maio de 2026

TCU amplia uso de Prejuízo Fiscal na Transação Tributária e abre caminho para regularização de dívidas com segurança jurídica

18 de maio de 2026

O Contrato Social fala com o mercado. O Acordo de Sócios fala entre vocês — e é aí que nascem os conflitos.

18 de maio de 2026

Justiça determina que PGFN reavalie capacidade de pagamento após elevação abrupta de rating

1 de junho de 2026

STJ afeta Tema 1.427: a tributação de clínicas odontológicas pelo lucro presumido entra na pauta dos recursos repetitivos

1 de junho de 2026

Justiça Federal suspende retenção de 10% sobre dividendos distribuídos por empresas do Simples Nacional

1 de junho de 2026

A ferramenta que a Raízen está usando para salvar o futuro da empresa, e que também pode salvar o futura do seu negócio!

1 de junho de 2026

STJ reforça medidas para evitar que devedores desaparecidos paralisem a cobrança

Inscreva-se em nossa Newsletter e fique por dentro dos assuntos mais relevantes do Direito.

ESTAMOS PRONTOS PARA OUVIR VOCÊ

Conte com a nossa equipe para conduzir sua demanda com excelência, sigilo e responsabilidade.

Entre em contato pelos nossos canais oficiais que teremos a satisfação em atendê-lo com agilidade e atenção personalizada.

Natal/RN
Rua Militão Chaves | 1822 | Candelária | 59064-440

Central de Preferência