Tema 118 no STF: quem poderá recuperar o ISS pago na base do PIS e da Cofins?
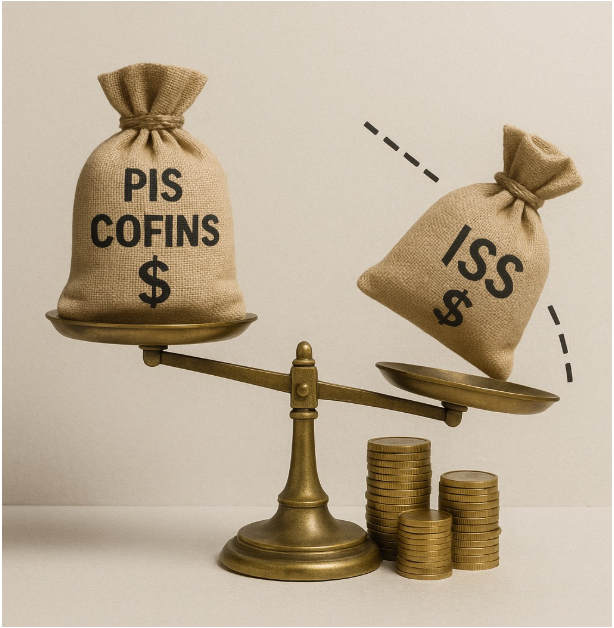
Em 21 de outubro, o Supremo Tribunal Federal deve retomar o julgamento do Tema 118, que decide se o ISS integra a base de cálculo do PIS e da Cofins (RE 592.616). O tema chegou a ser pautado para fevereiro, mas saiu do calendário. Para empresas prestadoras de serviços e não optantes pelo Simples Nacional, a questão é saber se o imposto repassado ao município deve ser tratado como receita da empresa.
O placar está em aberto. O relator, Ministro Celso de Mello, votou pela exclusão do ISS. O Ministro Dias Toffoli abriu divergência, acompanhado pelo Ministro Gilmar Mendes. O Ministro André Mendonça acompanhou o relator no mérito, mas propôs modular os efeitos: valores ainda não recolhidos ficariam livres da incidência, e créditos já extintos seriam alcançados apenas a partir da publicação da ata do julgamento, sob o fundamento de preservar o ciclo orçamentário.
A reforma tributária mudou o cenário. A Lei Complementar 214/2025 retirou o ISS da base da CBS no período de 2026 a 2032. Como o prestador de serviços já não paga a nova contribuição sobre o imposto municipal, a decisão do STF terá efeito prático sobretudo sobre o passado.
O julgamento não altera a carga tributária atual. Em disputa está o indébito: PIS e Cofins pagos sobre o ISS em períodos anteriores. A modulação proposta pode limitar a recuperação, e por isso a situação processual de cada empresa se torna decisiva. Vale levantar se há ação em curso, desde quando, e quais competências ainda não prescreveram. Empresas que não ingressaram em juízo devem avaliar o risco de a decisão alcançar apenas fatos futuros.
Entende-se que o ISS não deve integrar a base do PIS e da Cofins. No Tema 69, o STF reconheceu que o ICMS, por ser mero ingresso de caixa repassado ao Estado, não é receita. O mesmo raciocínio vale para o ISS, e não há razão constitucional para tratamento distinto. A questão mais sensível, porém, é a modulação. Sustenta-se que, se houver modulação, ela deve preservar o direito à restituição das empresas que levaram a discussão ao Judiciário. Foi essa a lógica do Tema 69, cuja modulação ressalvou as ações ajuizadas até a data fixada pelo Tribunal. Quem questionou a cobrança a tempo não pode ser penalizado por um julgamento que se arrasta desde 2008. Do contrário, o Fisco reteria valores indevidos e se beneficiaria da própria demora.
O resultado de 21 de outubro dirá se a tese será confirmada e, sobretudo, quem poderá recuperar o que pagou. Para quem já discute o tema em juízo, a modulação é o ponto a acompanhar.