STF pauta o Tema 118: o debate agora é sobre o que já foi pago

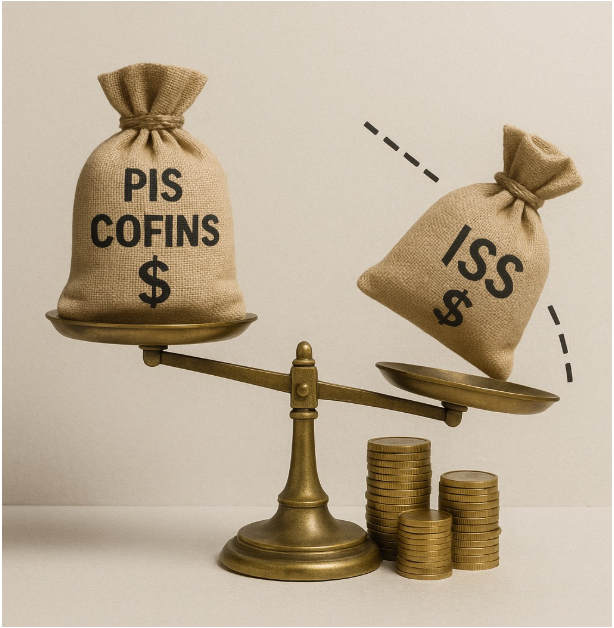
O julgamento sobre a inclusão do ISS na base do PIS e da Cofins foi incluído no calendário do STF para 21 de outubro. Com a reforma tributária, o ISS (futuro IBS) já fica fora da base da CBS, e o interesse da decisão se concentra nos valores recolhidos no

STF pauta o Tema 118: o debate agora é sobre o que já foi pago

Tema 118 no STF: quem poderá recuperar o ISS pago na base do PIS e da Cofins?

Em 21 de outubro, o Supremo Tribunal Federal deve retomar o julgamento do Tema 118, que decide se o ISS integra a base de cálculo do PIS e da Cofins (RE 592.616). O tema chegou a ser pautado para fevereiro, mas saiu do calendário. Para empresas prestadoras de serviços e não optantes pelo Simples Nacional, a questão é saber se o imposto repassado ao município deve ser tratado como receita da empresa.

O placar está em aberto. O relator, Ministro Celso de Mello, votou pela exclusão do ISS. O Ministro Dias Toffoli abriu divergência, acompanhado pelo Ministro Gilmar Mendes. O Ministro André Mendonça acompanhou o relator no mérito, mas propôs modular os efeitos: valores ainda não recolhidos ficariam livres da incidência, e créditos já extintos seriam alcançados apenas a partir da publicação da ata do julgamento, sob o fundamento de preservar o ciclo orçamentário.

A reforma tributária mudou o cenário. A Lei Complementar 214/2025 retirou o ISS da base da CBS no período de 2026 a 2032. Como o prestador de serviços já não paga a nova contribuição sobre o imposto municipal, a decisão do STF terá efeito prático sobretudo sobre o passado.

O julgamento não altera a carga tributária atual. Em disputa está o indébito: PIS e Cofins pagos sobre o ISS em períodos anteriores. A modulação proposta pode limitar a recuperação, e por isso a situação processual de cada empresa se torna decisiva. Vale levantar se há ação em curso, desde quando, e quais competências ainda não prescreveram. Empresas que não ingressaram em juízo devem avaliar o risco de a decisão alcançar apenas fatos futuros.

Entende-se que o ISS não deve integrar a base do PIS e da Cofins. No Tema 69, o STF reconheceu que o ICMS, por ser mero ingresso de caixa repassado ao Estado, não é receita. O mesmo raciocínio vale para o ISS, e não há razão constitucional para tratamento distinto. A questão mais sensível, porém, é a modulação. Sustenta-se que, se houver modulação, ela deve preservar o direito à restituição das empresas que levaram a discussão ao Judiciário. Foi essa a lógica do Tema 69, cuja modulação ressalvou as ações ajuizadas até a data fixada pelo Tribunal. Quem questionou a cobrança a tempo não pode ser penalizado por um julgamento que se arrasta desde 2008. Do contrário, o Fisco reteria valores indevidos e se beneficiaria da própria demora.

O resultado de 21 de outubro dirá se a tese será confirmada e, sobretudo, quem poderá recuperar o que pagou. Para quem já discute o tema em juízo, a modulação é o ponto a acompanhar.
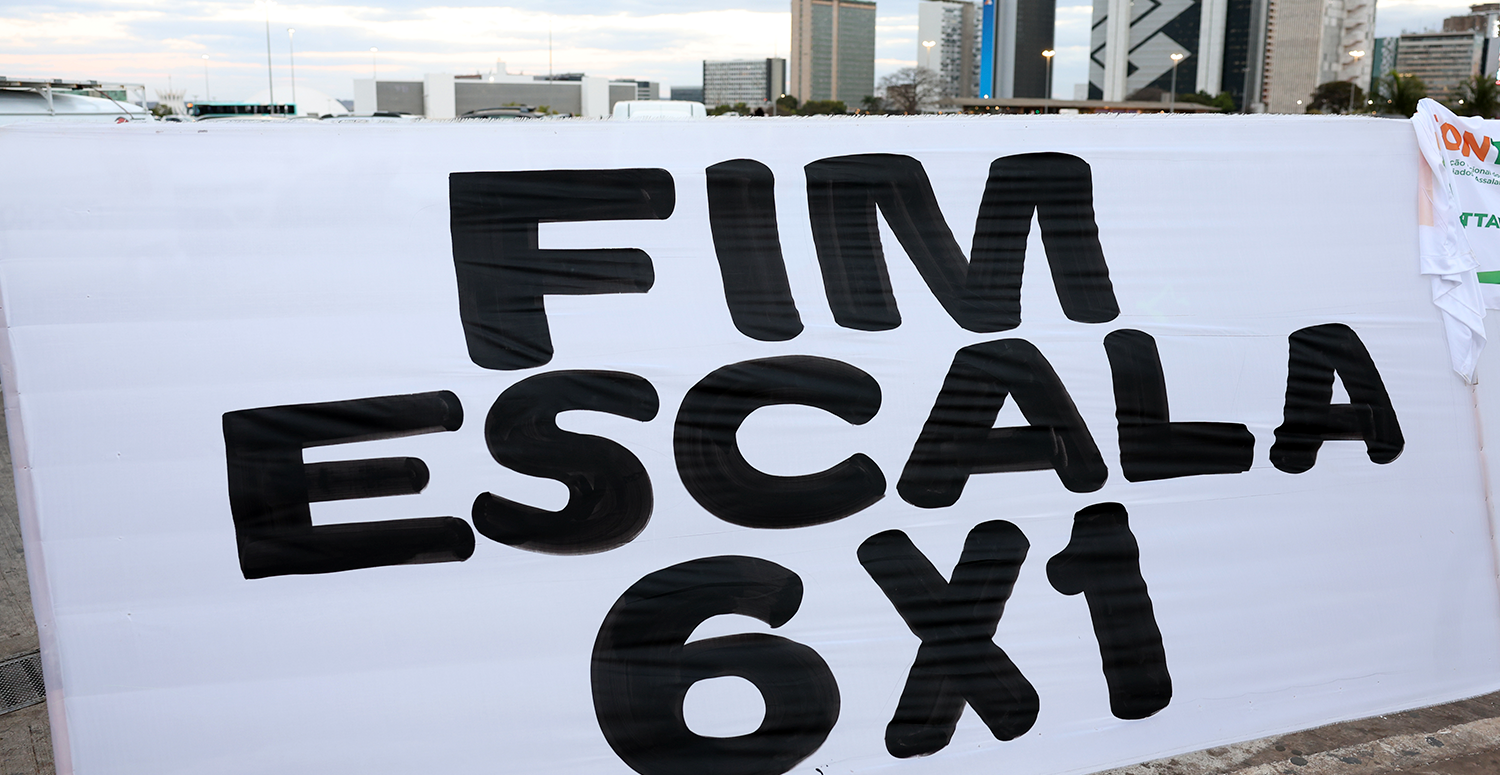
Por Isabele Cunha, Advogada do Setor de Tributário.

Compartilhe:

Mais notícias

Fechou a empresa com dívidas? O STJ protegeu seus bens. Mas não de todas as dívidas.

O STJ decidiu em maio que fechar a empresa com dívidas, por si só, não basta para atingir os bens dos sócios. A notícia é boa, mas vale só para parte da conta. No Fisco, na Justiça do Trabalho e no aval que você assinou, a história é outra. E o próprio documento de encerramento pode virar prova contra quem o assina. Entenda onde está o risco e como encerrar uma operação sem levar a dívida para casa.

Leia mais »

Fim da escala 6×1: sair na frente pode proteger sua operação

O Senado aprovou o fim da escala 6×1, com redução gradual da jornada máxima semanal de 44 para 40 horas, sem corte de salário. Na primeira etapa, o teto passa a 42 horas, com dois dias de descanso remunerado por semana. A emenda ainda não foi promulgada, e é dela que começam a contar os dois meses para a primeira mudança. Para o empresário, o recado é começar agora: mapear jornadas, revisar contratos e convenções, ajustar sistemas de ponto e folha e simular as novas escalas, evitando passivos trabalhistas quando as regras entrarem em vigor.

Leia mais »

Empresa com dívida tributária pode distribuir lucro? O STF impôs critérios à multa

Durante décadas, uma regra de 1964 autorizou o fisco a multar em 50% a empresa que distribuísse lucros aos sócios enquanto mantivesse dívida tributária com a União. Ao concluir o julgamento da ADI 5.161, em 30 de setembro de 2026, o Supremo Tribunal Federal manteve a multa, mas fixou critérios objetivos para sua aplicação: ela só incide quando o débito está inscrito em dívida ativa, é exigível, não está garantido e a empresa não reservou bens suficientes para quitá-lo. Na prática, a companhia que separa recursos suficientes para pagar a dívida pode distribuir resultados sem risco de penalidade. A decisão redesenha o planejamento de dividendos de qualquer empresa com passivo fiscal em aberto.

Leia mais »

Mais postagens

4 de maio de 2026

Planejamento tributário abusivo em reestruturação societária Lucro Real/Lucro Presumido — responsabilização pessoal de sócios

5 de maio de 2026

STJ decide: recibo de compra e venda pode ser justo título para usucapião ordinária

5 de maio de 2026

Receita Federal inicia notificações de devedores contumazes

5 de maio de 2026

STJ autoriza uso do Serp-Jud para localizar bens de devedores em execuções civis

18 de maio de 2026

Vesting: o mecanismo que protege sua empresa de sócios que não entregam o que prometeram

18 de maio de 2026

TCU amplia uso de Prejuízo Fiscal na Transação Tributária e abre caminho para regularização de dívidas com segurança jurídica

18 de maio de 2026

O Contrato Social fala com o mercado. O Acordo de Sócios fala entre vocês — e é aí que nascem os conflitos.

18 de maio de 2026

Justiça determina que PGFN reavalie capacidade de pagamento após elevação abrupta de rating

1 de junho de 2026

STJ afeta Tema 1.427: a tributação de clínicas odontológicas pelo lucro presumido entra na pauta dos recursos repetitivos

1 de junho de 2026

Justiça Federal suspende retenção de 10% sobre dividendos distribuídos por empresas do Simples Nacional

1 de junho de 2026

A ferramenta que a Raízen está usando para salvar o futuro da empresa, e que também pode salvar o futura do seu negócio!

1 de junho de 2026

STJ reforça medidas para evitar que devedores desaparecidos paralisem a cobrança

Inscreva-se em nossa Newsletter e fique por dentro dos assuntos mais relevantes do Direito.

ESTAMOS PRONTOS PARA OUVIR VOCÊ

Conte com a nossa equipe para conduzir sua demanda com excelência, sigilo e responsabilidade.

Entre em contato pelos nossos canais oficiais que teremos a satisfação em atendê-lo com agilidade e atenção personalizada.

Natal/RN
Rua Militão Chaves | 1822 | Candelária | 59064-440

Central de Preferência