LC 224/2025 veda créditos de PIS e Cofins sobre insumos e a Justiça Federal estáderrubando essa restrição

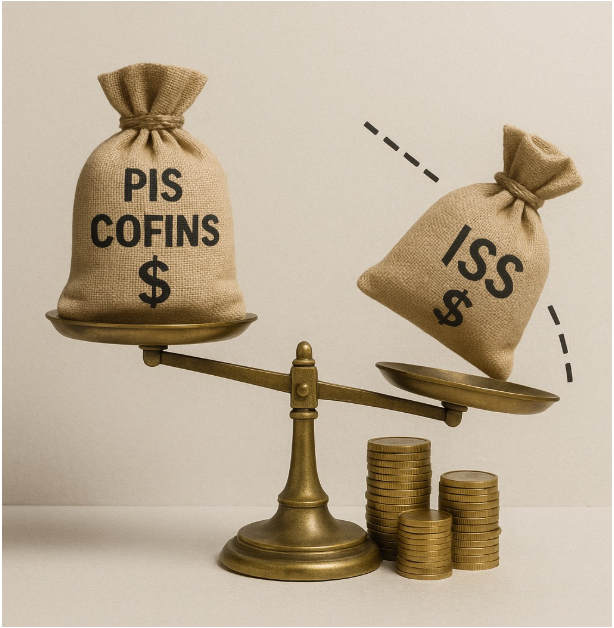
A LC 224/2025 encerrou a alíquota zero de PIS e Cofins sobre uma série de insumos e proibiu o aproveitamento dos créditos correspondentes. Na prática, as empresas passaram a pagar um tributo que não conseguem recuperar. A Justiça Federal já derrubou essa restrição em casos concretos e o precedente serve

LC 224/2025 veda créditos de PIS e Cofins sobre insumos e a Justiça Federal estáderrubando essa restrição

A LC 224/2025 trouxe uma mudança que afeta diretamente empresas que dependem de insumos com alíquota zero de PIS e Cofins. A norma passou a exigir uma tributação residual sobre essas aquisições, de 0,165% de PIS e 0,76% de Cofins, e foi além: proibiu que as empresas aproveitassem qualquer crédito decorrente dessa nova cobrança.

O problema é que o PIS e a Cofins, no regime não cumulativo, funcionam sobre uma lógica de compensação. Quem compra um insumo tributado tem o direito de abater esse valor na apuração das próprias contribuições. Sem esse mecanismo, o tributo pago na
compra não sai da cadeia. Ele fica acumulado dentro da operação da empresa, comprimindo margem ou sendo repassado ao preço final. É esse o efeito que a vedação da LC 224/2025 produziu, e é exatamente isso que os tribunais estão reconhecendo como problema.

A SPAL Indústria Brasileira de Bebidas questionou a restrição na 9a Vara Cível Federal de São Paulo, no contexto da aquisição de água mineral, insumo que operava com alíquota zero até dezembro de 2025. A juíza Cristiane Farias Rodrigues dos Santos deferiu a liminar, garantindo à empresa o direito de aproveitar os créditos sobre essas aquisições. A União recorreu ao TRF3 pedindo a suspensão da decisão. O Desembargador Federal Nery da Costa Júnior negou o pedido e a liminar foi mantida. O TRF4 chegou à mesma conclusão em outro processo, consolidando o entendimento favorável ao contribuinte.

A lista de insumos atingidos pela LC 224/2025 vai além da água mineral e alcança produtos de diversos setores. Empresas que operam no regime não cumulativo e que compram insumos afetados por essa mudança podem estar absorvendo um custo passível de contestação judicial. Os precedentes já existem, inclusive em grau recursal, e o momento de avaliar a situação é agora.

Processos de referência: no 5011740-67.2026.4.03.6100 (9a Vara Cível Federal de São Paulo/SP) e AI no 5017112-61.2026.4.03.0000 (TRF3, 3a Turma, Rel. Des. Fed. Nery da Costa Júnior).
Por Isabele Cunha, Advogada do Setor de Tributário.

Compartilhe:

Mais notícias

Fechou a empresa com dívidas? O STJ protegeu seus bens. Mas não de todas as dívidas.

O STJ decidiu em maio que fechar a empresa com dívidas, por si só, não basta para atingir os bens dos sócios. A notícia é boa, mas vale só para parte da conta. No Fisco, na Justiça do Trabalho e no aval que você assinou, a história é outra. E o próprio documento de encerramento pode virar prova contra quem o assina. Entenda onde está o risco e como encerrar uma operação sem levar a dívida para casa.

Leia mais »

Fim da escala 6×1: sair na frente pode proteger sua operação

O Senado aprovou o fim da escala 6×1, com redução gradual da jornada máxima semanal de 44 para 40 horas, sem corte de salário. Na primeira etapa, o teto passa a 42 horas, com dois dias de descanso remunerado por semana. A emenda ainda não foi promulgada, e é dela que começam a contar os dois meses para a primeira mudança. Para o empresário, o recado é começar agora: mapear jornadas, revisar contratos e convenções, ajustar sistemas de ponto e folha e simular as novas escalas, evitando passivos trabalhistas quando as regras entrarem em vigor.

Leia mais »

Empresa com dívida tributária pode distribuir lucro? O STF impôs critérios à multa

Durante décadas, uma regra de 1964 autorizou o fisco a multar em 50% a empresa que distribuísse lucros aos sócios enquanto mantivesse dívida tributária com a União. Ao concluir o julgamento da ADI 5.161, em 30 de setembro de 2026, o Supremo Tribunal Federal manteve a multa, mas fixou critérios objetivos para sua aplicação: ela só incide quando o débito está inscrito em dívida ativa, é exigível, não está garantido e a empresa não reservou bens suficientes para quitá-lo. Na prática, a companhia que separa recursos suficientes para pagar a dívida pode distribuir resultados sem risco de penalidade. A decisão redesenha o planejamento de dividendos de qualquer empresa com passivo fiscal em aberto.

Leia mais »

Mais postagens

4 de maio de 2026

Planejamento tributário abusivo em reestruturação societária Lucro Real/Lucro Presumido — responsabilização pessoal de sócios

5 de maio de 2026

STJ decide: recibo de compra e venda pode ser justo título para usucapião ordinária

5 de maio de 2026

Receita Federal inicia notificações de devedores contumazes

5 de maio de 2026

STJ autoriza uso do Serp-Jud para localizar bens de devedores em execuções civis

18 de maio de 2026

Vesting: o mecanismo que protege sua empresa de sócios que não entregam o que prometeram

18 de maio de 2026

TCU amplia uso de Prejuízo Fiscal na Transação Tributária e abre caminho para regularização de dívidas com segurança jurídica

18 de maio de 2026

O Contrato Social fala com o mercado. O Acordo de Sócios fala entre vocês — e é aí que nascem os conflitos.

18 de maio de 2026

Justiça determina que PGFN reavalie capacidade de pagamento após elevação abrupta de rating

1 de junho de 2026

STJ afeta Tema 1.427: a tributação de clínicas odontológicas pelo lucro presumido entra na pauta dos recursos repetitivos

1 de junho de 2026

Justiça Federal suspende retenção de 10% sobre dividendos distribuídos por empresas do Simples Nacional

1 de junho de 2026

A ferramenta que a Raízen está usando para salvar o futuro da empresa, e que também pode salvar o futura do seu negócio!

1 de junho de 2026

STJ reforça medidas para evitar que devedores desaparecidos paralisem a cobrança

Inscreva-se em nossa Newsletter e fique por dentro dos assuntos mais relevantes do Direito.

ESTAMOS PRONTOS PARA OUVIR VOCÊ

Conte com a nossa equipe para conduzir sua demanda com excelência, sigilo e responsabilidade.

Entre em contato pelos nossos canais oficiais que teremos a satisfação em atendê-lo com agilidade e atenção personalizada.

Natal/RN
Rua Militão Chaves | 1822 | Candelária | 59064-440

Central de Preferência